MSCI Usulkan Status Pasar Saham RI Turun ke Standalone Market, Investor Rugi Besar
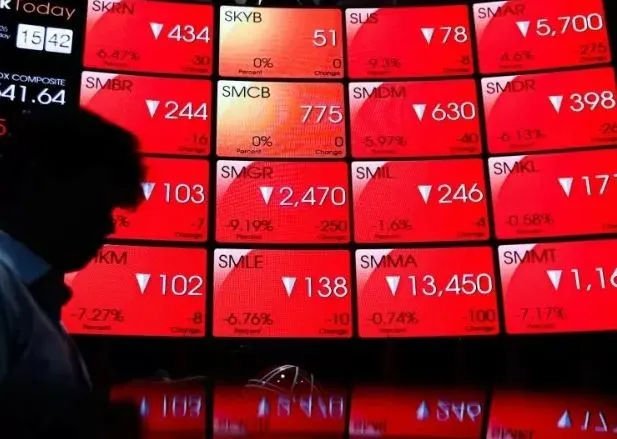
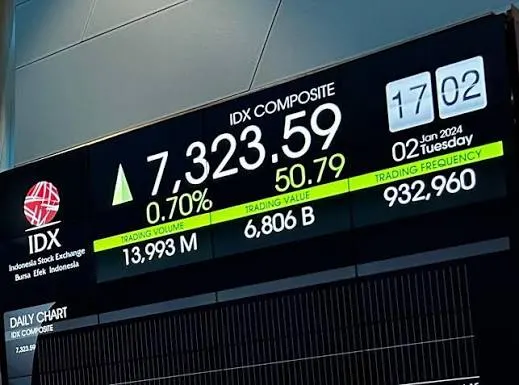
Pasar modal Indonesia menghadapi potensi perubahan klasifikasi dari Emerging Market (pasar berkembang) menjadi Standalone Market (pasar mandiri). Usulan tersebut disampaikan Morgan Stanley Capital International (MSCI), penyedia indeks saham global, melalui pembukaan konsultasi dengan pelaku pasar pada 15 Oktober 2026 waktu setempat. Hingga Jumat (16/10/2026), perubahan status tersebut belum diputuskan secara final.
MSCI memberikan kesempatan kepada pelaku pasar untuk menyampaikan masukan hingga 30 April 2027. Keputusan akhir mengenai usulan reklasifikasi tersebut dijadwalkan diumumkan paling lambat 30 Juni 2027.
Rencana ini menjadi perhatian investor karena klasifikasi MSCI merupakan salah satu acuan bagi pengelola dana investasi global dalam menentukan alokasi portofolio saham di berbagai negara. Jika Indonesia keluar dari kelompok Emerging Market, sejumlah dana yang mengikuti indeks MSCI berpotensi menyesuaikan kepemilikan sahamnya di pasar domestik.
Lantas, apa sebenarnya Standalone Market, mengapa MSCI mempertimbangkan perubahan status Indonesia, dan bagaimana dampaknya terhadap pasar saham serta investor?
Apa Itu Standalone Market?
MSCI mengelompokkan pasar saham dunia ke dalam sejumlah kategori, termasuk Developed Market, Emerging Market, Frontier Market, dan Standalone Market. Klasifikasi tersebut digunakan untuk menggambarkan karakteristik pasar sekaligus menjadi acuan bagi investor dalam menyusun strategi investasi lintas negara.
Standalone Market merupakan kategori tersendiri yang tidak termasuk dalam kelompok indeks pasar berkembang maupun pasar perbatasan MSCI. Jika usulan terhadap Indonesia disetujui, saham Indonesia tidak lagi menjadi bagian dari indeks MSCI Emerging Markets.
Penentuan klasifikasi pasar tidak hanya mempertimbangkan ukuran ekonomi, kapitalisasi saham, atau jumlah perusahaan tercatat. MSCI juga menilai aksesibilitas pasar bagi investor internasional, transparansi informasi, struktur kepemilikan saham, likuiditas, serta kualitas tata kelola dan mekanisme perdagangan.
Karena itu, perubahan status bukan sekadar pergantian nama kategori. Bagi investor global yang menjadikan indeks MSCI sebagai acuan, reklasifikasi dapat memengaruhi kelayakan investasi, komposisi portofolio, dan keputusan alokasi modal.
Mengapa MSCI Menyoroti Pasar Modal Indonesia?
Dalam pengumuman resminya, MSCI menyebut adanya kekhawatiran berkelanjutan dari pelaku pasar mengenai kelayakan investasi di pasar saham Indonesia. Dua persoalan yang menjadi perhatian utama adalah kurangnya transparansi struktur kepemilikan saham dan dugaan aktivitas perdagangan yang terkoordinasi.
MSCI menilai langkah reformasi yang telah diumumkan otoritas Indonesia belum menunjukkan bukti perbaikan yang konsisten dan berdampak signifikan terhadap fungsi pasar. Kekhawatiran tersebut mencakup transparansi kepemilikan, konsentrasi kepemilikan saham, serta efektivitas penegakan aturan untuk menjaga integritas perdagangan.
Sebelumnya, dalam tinjauan klasifikasi pasar pada Juni 2026, MSCI telah menyampaikan perhatian terhadap persoalan aksesibilitas investasi di Indonesia. Lembaga tersebut juga memberikan sinyal bahwa reklasifikasi dapat dipertimbangkan apabila tidak terlihat kemajuan yang memadai.
Otoritas Indonesia telah mengumumkan sejumlah langkah pembenahan, antara lain peningkatan keterbukaan informasi pemegang saham dengan kepemilikan di atas 1%, pengungkapan klasifikasi investor yang lebih terperinci, pelaporan konsentrasi kepemilikan saham melalui kerangka High Shareholding Concentration (HSC), serta peta jalan untuk menetapkan batas minimum free float sebesar 15%.
Namun, menurut MSCI, pelaku pasar masih membutuhkan bukti bahwa kebijakan tersebut diterapkan secara konsisten dan menghasilkan perbaikan nyata. Dengan demikian, tantangan yang dihadapi Indonesia bukan hanya merumuskan aturan baru, melainkan juga memastikan implementasi dan penegakannya berjalan efektif.
MSCI juga menilai bahwa perpindahan ke kategori Frontier Market belum tentu mencerminkan persoalan pasar yang menjadi perhatian mereka. Oleh karena itu, lembaga tersebut membuka konsultasi atas usulan reklasifikasi langsung ke Standalone Market.
Apa Dampaknya bagi Investor dan IHSG?
Salah satu risiko utama dari perubahan klasifikasi adalah potensi penyesuaian alokasi dana investasi global. Sejumlah reksa dana indeks dan dana pasif menggunakan indeks MSCI sebagai acuan untuk menentukan saham serta proporsi investasi di masing-masing negara.
Jika Indonesia resmi dikeluarkan dari indeks MSCI Emerging Markets, dana yang mengikuti indeks tersebut berpotensi mengurangi atau melepas kepemilikan saham Indonesia sesuai mandat investasinya. Sementara itu, pengelola dana aktif dapat meninjau kembali eksposur mereka berdasarkan prospek pasar dan risiko yang dinilai meningkat.
Dampaknya berpotensi terlihat pada arus modal asing, likuiditas perdagangan, dan pergerakan harga saham yang selama ini menjadi bagian dari indeks MSCI. Saham berkapitalisasi besar yang memiliki bobot signifikan dalam portofolio indeks dapat menjadi perhatian, meskipun dampak terhadap masing-masing emiten akan bergantung pada komposisi indeks dan keputusan investor.
Meski demikian, reklasifikasi tidak otomatis berarti seluruh investor asing akan meninggalkan pasar Indonesia. Investor yang tidak mengikuti indeks MSCI tetap dapat mempertahankan atau menambah investasinya berdasarkan pertimbangan valuasi, fundamental perusahaan, dan prospek ekonomi.
Selama proses konsultasi berlangsung, MSCI juga menyatakan akan mempertahankan pembekuan terhadap sejumlah perubahan terkait saham Indonesia dalam indeksnya hingga pemberitahuan lebih lanjut. Kebijakan ini mencakup tidak dilakukannya kenaikan Foreign Inclusion Factor (FIF) atau jumlah saham yang diperhitungkan dalam indeks, penambahan saham ke MSCI Indonesia Investable Market Index, serta migrasi naik antarkelompok ukuran indeks akibat tinjauan indeks atau aksi korporasi.
Bagi investor domestik, perkembangan tersebut menjadi faktor tambahan yang perlu diperhatikan ketika mengevaluasi risiko pasar. Namun, keputusan investasi tetap perlu mempertimbangkan fundamental emiten, valuasi, likuiditas saham, serta kemampuan investor menanggung risiko, bukan hanya mengikuti sentimen terkait MSCI.
Apakah Indonesia Sudah Resmi Turun Status?
Belum. MSCI baru membuka konsultasi atas usulan perubahan klasifikasi dan belum mengumumkan keputusan final.
Pelaku pasar dapat menyampaikan masukan hingga 30 April 2027. Setelah proses tersebut, MSCI akan mengumumkan keputusan akhir paling lambat 30 Juni 2027. Lembaga itu juga membuka kemungkinan memberikan pembaruan sementara selama konsultasi berlangsung.
Periode konsultasi ini menjadi kesempatan bagi otoritas Indonesia untuk menunjukkan hasil pembenahan yang terukur. Fokusnya mencakup transparansi kepemilikan saham, pengungkapan informasi, aksesibilitas investasi, serta efektivitas pengawasan dan penegakan aturan perdagangan.
Bagi investor, ada dua perkembangan yang perlu dipantau. Pertama, bukti perbaikan tata kelola pasar yang dapat memengaruhi keputusan akhir MSCI. Kedua, respons investor global terhadap kebijakan pembekuan indeks dan perkembangan reformasi pasar modal Indonesia.
Keputusan final MSCI nantinya akan menentukan apakah Indonesia tetap berada dalam kelompok Emerging Market atau berpindah ke kategori Standalone Market.
Vietnam Naik ke Emerging Market, Indonesia Hadapi Risiko Reklasifikasi
Di tengah ketidakpastian klasifikasi pasar saham Indonesia, Vietnam justru mencatat perkembangan berbeda. Pada 21 September 2026, FTSE Russell resmi memasukkan Vietnam ke dalam kelompok indeks Emerging Market. Langkah tersebut menjadi tonggak penting setelah Vietnam menjalankan reformasi pasar modal untuk memperluas akses investor asing sejak masuk daftar pantauan pada 2018.
FTSE Russell memperkirakan peningkatan status Vietnam berpotensi menarik aliran dana hingga US$6 miliar. Proses masuknya Vietnam ke indeks pasar berkembang dilakukan secara bertahap, sehingga aliran dana tersebut merupakan potensi sepanjang tahapan inklusi, bukan dana yang seluruhnya masuk sekaligus.
Perubahan status itu juga diikuti aktivitas pembelian saham oleh investor asing. Berdasarkan data Bursa Efek Ho Chi Minh yang dikutip Reuters, investor asing mencatatkan pembelian bersih sebesar 2,7 triliun dong Vietnam atau sekitar US$104 juta pada pekan sebelum pemberitaan tersebut.
Perbedaan perkembangan Vietnam dan Indonesia memperlihatkan pentingnya reformasi pasar modal dalam meningkatkan akses investor internasional. Meski demikian, kedua kasus tersebut tidak sepenuhnya sebanding karena melibatkan penyedia indeks dan proses klasifikasi yang berbeda.
Bagi Indonesia, tantangan utamanya saat ini adalah membuktikan bahwa reformasi transparansi, tata kelola, dan integritas perdagangan mampu meningkatkan kepercayaan pelaku pasar. Hasil pembenahan tersebut akan menjadi salah satu faktor penting dalam menentukan keputusan MSCI sekaligus memengaruhi persepsi investor global terhadap pasar saham nasional.